부모님이 돌아가셨습니다
- 상속세 신고 기한(6개월, 상속인이 모두 해외에 살면 9개월)
- 상속재산 조사·분할 협의
- 빚이 더 많을 때 한정승인·상속포기(3개월)
- 유류분 청구를 받았거나 하려 할 때
로집사 AI · 상속 · 증여 · 가족법인 · 해외 자녀 송금
기업 인수합병(M&A)으로 다져진 경험으로, 가족법인을 통한 상속·증여 설계를 함께 찾습니다. 로집사 AI가 법령을 근거로 먼저 답하고, 더 물어보고 싶으면 상담 요청란에 남겨 주세요. 24시간 안에 변호사가 전화로 상담해 드립니다.
상속증여 실무진: 서동기 공인회계사 · 박만용 세무사 (前 삼일회계법인, 로집사 세무회계)
이정엽 대표변호사
로집사 AI
상속세 및 증여세법·민법·외국환거래법과 이 사이트의 안내를 근거로 답합니다. 더 물어보고 싶으면 아래 상담 요청란에 남겨 주세요.
미국 시민권자 딸에게 집 살 돈을 보내고 싶어요
신고가 세 갈래로 붙습니다. - 외환: 한 해 미화 10만 달러까지는 은행에서 증빙 없이 보낼 수 있고, 넘는 증여 송금은 한국은행에 미리 신고하는 것이 원칙입니다. - 한국 증여세: 증여받은 달의 말일부터 3개월 안에 신고합니다. 미국에 사는 비거주자 자녀는 증여재산공제를 받지 못하고, 부모도 함께 낼 의무를 집니다. - 미국: 따님이 한 해 외국인 부모에게서 10만 달러를 넘게 받으면 IRS Form 3520으로 신고합니다. 집을 따님 이름으로 살지 부모 이름으로 살지에 따라 나중의 상속세까지 달라지므로 그것부터 정합니다.
근거 외국환거래규정 제7-46조상속세 및 증여세법 제53조IRS Form 3520
더 물어보고 싶으신가요? 아래 상담 요청란에 남겨 주시면 24시간 안에 변호사가 전화로 상담해 드립니다.
상담 요청하기로집사 AI는 생성형 AI입니다. 이 사이트의 법령 안내만 근거로 답하며, 법률·세무 자문이 아니고 세액이나 결과를 확정하지 않습니다. 질문은 저장하지 않습니다.
상담 요청
내용을 남겨 주시면 24시간 안에 변호사가 전화로 상담해 드립니다. 상속세 신고 기한이 얼마 남지 않았거나 상속포기 기한(3개월)이 다가오면 1660-0762, 대표변호사 직통 010-5207-6422로 바로 전화 주시거나 lawjibsa.ceo@gmail.com으로 메일 주세요.
상담 분야
지금의 상황을 고르면 무엇부터 따져야 하는지 볼 수 있습니다.
상속이 시작된 것을 안 날부터 3개월 안에 한정승인이나 상속포기를 하지 않으면 빚까지 그대로 물려받습니다. 회사 빚·보증 채무가 얽혀 있으면 회생·파산 절차를 함께 보는 로집사 도산센터가 같이 봅니다.
걱정별 해법
상담에서 자산가분들이 가장 먼저 꺼내시는 말과, 그 걱정을 풀기 위해 함께 따져 보는 것들입니다.
가족법인 · 기업 인수합병(M&A) 경험
기업 인수합병은 회사의 값을 매기고, 지분과 경영권을 나누고, 거래 뒤의 세금과 분쟁까지 미리 계산하는 일입니다. 가족법인을 통한 상속·증여도 같은 일을 가족 안에서 하는 것입니다.
비상장주식과 부동산을 법이 정한 방식으로 평가하고, 언제 넘길지 정합니다.
누가 몇 %를 갖고 누가 결정하는지 — 정관·주주간계약·종류주식으로 나눕니다.
현물출자·합병·분할·지주회사 전환으로 개인 재산과 회사 재산의 틀을 다시 짭니다.
거래 전에 숨은 세금·소송·담보를 찾아내듯, 증여 전에 위험을 먼저 점검합니다.
재산 목록 · 가족 관계 · 소득 흐름 · 자녀의 거주지
주주 구성 · 사업 목적 · 정관과 주주간계약
증여 · 매매 · 대여 · 현물출자 — 단계별 세금을 나란히 놓습니다
배당·급여·차입 기록 — 법인 돈과 개인 돈을 나눕니다
지분 추가 이전 · 상속 때의 평가 · 매각·청산까지
상속세 및 증여세법 제45조의5
상속세 및 증여세법 제3조의2
법인세법 제55조
조세특례제한법 제30조의6상속세 및 증여세법 제18조의2
「세금이 0원」인 설계는 없습니다. 개인 증여와 법인을 거치는 방법을 단계별 세금으로 나란히 놓고 고릅니다.
미국 영주권·시민권 자녀
한 번 보내는 돈에 신고가 세 갈래로 붙습니다 — 한국 외환 신고, 한국 증여세, 미국 신고. 어느 하나가 빠지면 과태료나 가산세·벌금이 따라오고, 집과 보험은 누구 이름으로 하느냐에 따라 나중의 상속세까지 달라집니다.
외국환거래법은 국적이 아니라 생활 근거로 나눕니다
직접 송금 · 한국에서 증여 후 반출 · 대여 — 세 가지 길
한 해 미화 10만 달러까지는 은행에서 증빙 없이 보낼 수 있습니다(2026년부터 은행·비은행 합산, 지정거래은행 없이). 그보다 많은 증여 송금은 자본거래로서 한국은행에 미리 신고하는 것이 원칙입니다 — 증여계약서, 자녀가 비거주자임을 보여 주는 서류, 자금 출처 서류를 갖춥니다.
자녀 이름의 한국 계좌로 증여하고 증여세를 신고·납부한 다음, 자녀가 「재외동포 국내재산 반출」 절차로 미국에 보냅니다. 합계가 미화 10만 달러를 넘으면 세무서의 「예금 등 자금출처확인서」가 필요합니다.
증여가 아니라 대여라면 차용증, 시세에 맞는 이자, 실제 상환 기록이 있어야 세법상 대여로 인정됩니다. 거주자가 비거주자에게 돈을 빌려주는 것 자체도 외환 신고 대상입니다.
비거주자 자녀는 증여재산공제를 받지 못합니다
한 해 10만 달러를 넘게 받으면 자녀가 IRS에 신고합니다
자녀 명의와 부모 명의는 신고도, 나중의 상속세도 다릅니다
보험료를 낸 사람과 받는 사람이 다르면 보험금이 다시 과세됩니다
미국 쪽 신고(Form 3520)와 미국 세금은 미국 회계사(CPA)와 함께 확인합니다. 외환 규정·세법 숫자는 2026. 10. 30. 기준입니다.
함께하는 사람들
상속·증여는 법률·회계·세금이 한꺼번에 걸린 일입니다. 삼일회계법인에서 일한 회계사와 세무사가 상속증여 실무를 함께 맡습니다.
상속증여 실무진
로집사 세무회계
상속·증여 재산과 비상장주식의 가치 평가, 가족법인 재무 설계
상속증여 실무진
로집사 세무회계
상속세·증여세 신고와 세무 검토, 국외 증여 신고
서동기 공인회계사와 박만용 세무사는 로집사 세무회계 소속입니다. 상속세·증여세 신고와 회계 업무는 로집사 세무회계가, 법률 자문과 계약·소송은 법무법인 로집사가 맡습니다.
최재윤 변호사
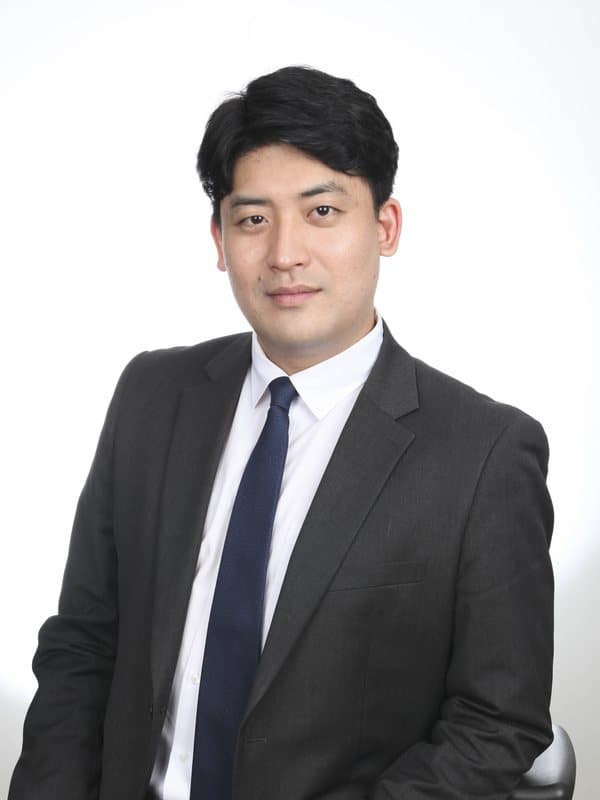
박광훈 변호사
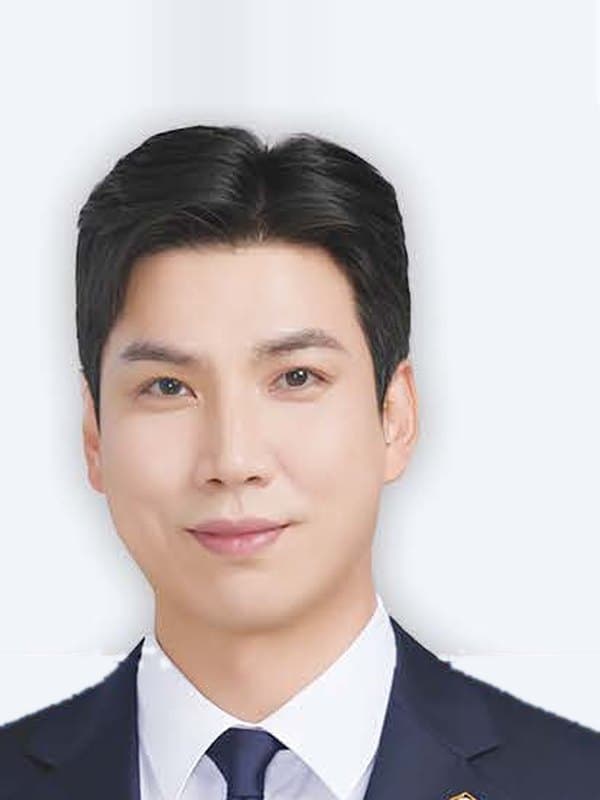
최준성 변호사
법무법인 로집사 분사무소
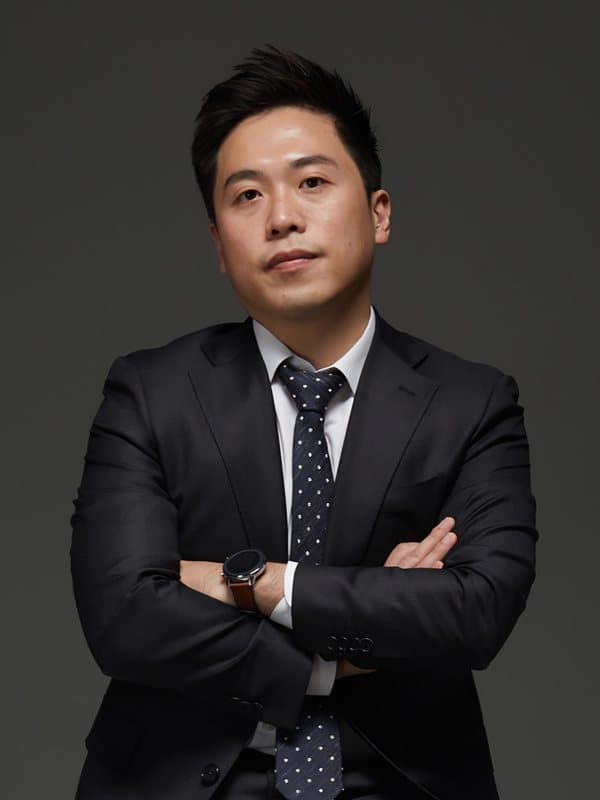
이재범 변호사
자주 묻는 질문
답은 법령에 근거한 일반적인 기준입니다. 내 재산과 가족 사정에 맞는 판단은 상담에서 드립니다.
증여재산공제는 10년 동안 받은 것을 합쳐 계산합니다. 국내에 사는 성인 자녀는 5천만 원, 미성년 자녀는 2천만 원, 배우자는 6억 원까지 공제됩니다. 자녀가 결혼하거나 아이를 낳으면 부모 등에게서 받은 재산에 대해 1억 원을 더 공제받을 수 있습니다. 손주에게 바로 주면 같은 공제를 받되 세금이 30%(미성년 손주가 20억 원을 넘게 받으면 40%) 더 붙습니다. 해외에 사는 비거주자 자녀는 증여재산공제를 받지 못합니다.
관련 법령 상속세 및 증여세법 제53조상속세 및 증여세법 제53조의2상속세 및 증여세법 제57조
과세표준 1억 원 이하 10%, 5억 원 이하 20%, 10억 원 이하 30%, 30억 원 이하 40%, 30억 원 초과 50%입니다(증여세도 같은 세율표). 과세표준은 상속재산에서 빚·장례비와 공제(일괄공제 5억 원, 배우자상속공제 최소 5억 원 등)를 뺀 금액입니다. 기한 안에 신고하면 세액의 3%를 깎아 줍니다. 상속세를 유산취득세 방식으로 바꾸는 개정 논의가 이어지고 있으나, 기준일 현재 확정·시행된 내용은 없습니다.
관련 법령 상속세 및 증여세법 제26조상속세 및 증여세법 제19조상속세 및 증여세법 제21조상속세 및 증여세법 제69조
돌아가시기 전 10년 안에 상속인에게(상속인이 아닌 사람에게는 5년 안에) 증여한 재산은 상속재산에 다시 합쳐 상속세를 계산합니다. 다만 합칠 때는 증여 당시의 값으로 합치므로, 그 뒤에 오른 값은 상속세에서 빠집니다. 이미 낸 증여세는 상속세에서 뺍니다. 그래서 값이 오를 자산을 일찍, 10년 단위로 나눠 주는 계획이 쓰입니다.
관련 법령 상속세 및 증여세법 제13조상속세 및 증여세법 제28조
요건을 갖추면 상속세를 나눠 낼 수 있습니다(연부연납 — 일반 상속은 최장 10년, 가업상속은 더 길게). 일정한 경우 부동산이나 유가증권으로 낼 수도 있습니다(물납). 다만 담보 제공과 가산금이 따르고 물납 대상이 좁혀져 왔으므로, 살아 계실 때 현금 흐름과 보험으로 미리 준비하는 편이 낫습니다.
관련 법령 상속세 및 증여세법 제71조상속세 및 증여세법 제73조
빚을 함께 넘기는 증여를 부담부 증여라고 합니다. 자녀가 떠안은 빚만큼은 부모가 집을 판 것으로 보아 부모에게 양도소득세가 매겨지고, 나머지에만 증여세가 매겨집니다. 자녀가 그 빚을 실제로 갚아 나가는지 세무서가 사후에 확인하므로, 자녀의 소득으로 갚을 수 있는 구조여야 합니다.
관련 법령 상속세 및 증여세법 제47조소득세법 제88조
재산을 법인에 모아 두고 자녀들은 지분으로 나눠 가지므로, 재산을 쪼개지 않고도 몫을 정할 수 있고 경영권과 재산 가치를 나눠 설계할 수 있습니다. 법인이 번 돈은 법인세를 낸 뒤 배당·급여로 나눠 받습니다. 다만 자녀 등이 30% 이상 가진 법인에 재산을 주거나 싸게 넘기면 주주에게 증여세가 매겨질 수 있고, 법인세와 배당소득세가 단계마다 붙어 개인 증여보다 늘 싸지는 않습니다.
관련 법령 상속세 및 증여세법 제45조의5상법 제344조
지배주주와 그 친족이 30% 이상 가진 법인(특정법인)에 재산을 무상으로 주거나, 시가보다 현저히 싸게 넘기거나, 돈을 무상·저리로 빌려주면, 법인이 얻은 이익 중 주주 몫을 주주가 증여받은 것으로 봅니다. 주주 한 사람의 이익이 1억 원 이상일 때 과세하는 등 세부 기준은 시행령에 있습니다. 거래 전에 금액별로 계산해 봅니다.
관련 법령 상속세 및 증여세법 제45조의5
피할 수 없습니다. 영리법인에 유증하면 그 법인의 주주 가운데 상속인과 그 자녀가 지분만큼 상속세를 냅니다. 2026. 1. 1. 이후 상속부터는 상속인의 배우자와 자녀의 배우자(사위·며느리)가 주주인 경우까지 넓어졌습니다.
관련 법령 상속세 및 증여세법 제3조의2
중소·중견기업이라면 살아 계실 때 주식을 넘기는 가업승계 증여세 과세특례와, 돌아가신 뒤의 가업상속공제를 함께 검토합니다. 둘 다 업력·업종·대표 재직 기간 같은 요건과, 넘긴 뒤 몇 년 동안 지분·고용을 유지해야 하는 사후관리가 있어 지키지 못하면 세금을 다시 냅니다. 비상장주식의 가치를 언제 평가하느냐도 세금을 크게 가릅니다.
관련 법령 조세특례제한법 제30조의6상속세 및 증여세법 제18조의2상속세 및 증여세법 제63조
세 갈래를 맞춥니다. 첫째, 외환 — 한 해 미화 10만 달러까지는 은행에서 증빙 없이 보낼 수 있고, 넘는 증여 송금은 한국은행에 미리 신고하는 것이 원칙입니다. 둘째, 한국 증여세 — 증여받은 달의 말일부터 3개월 안에 신고하며, 비거주자 자녀는 증여재산공제를 받지 못하고 부모도 함께 낼 의무를 집니다. 셋째, 미국 — 딸이 한 해 외국인 부모에게서 10만 달러를 넘게 받으면 IRS Form 3520으로 신고합니다. 집을 딸 이름으로 살지, 부모 이름으로 살지도 처음에 정합니다.
관련 법령 외국환거래규정 제7-46조상속세 및 증여세법 제4조의2상속세 및 증여세법 제53조IRS Form 3520
10만 달러는 외환 규정에서 증빙 없이 보낼 수 있는 한도일 뿐, 증여세가 없다는 뜻이 아닙니다. 증여세 신고 의무는 금액과 상관없이 그대로이고, 한도 안의 소액 송금이 되풀이되면 국세청·관세청에 통보될 수 있습니다. 「생활비」로 보낸 돈으로 집을 사면 증여로 봅니다.
관련 법령 외국환거래규정 제4-3조상속세 및 증여세법 제46조상속세 및 증여세법 제68조
자녀 이름의 한국 계좌로 증여하고 증여세를 신고·납부한 뒤, 자녀가 「재외동포 국내재산 반출」 절차로 보낼 수 있습니다. 합계가 미화 10만 달러를 넘으면 관할 세무서의 「예금 등 자금출처확인서」가 필요하므로, 증여세 신고서와 납부 기록을 함께 갖춥니다.
관련 법령 외국환거래규정(재외동포 국내재산 반출)상속세 및 증여세법 제68조
부모(거주자)가 해외부동산을 사면 외국환은행에 취득 신고를 하고 취득·처분 뒤에 보고하며, 해외부동산 명세도 따로 냅니다. 부모가 돌아가시면 한국 상속세와 함께 미국 연방 상속세 문제가 생길 수 있고(비거주 외국인은 미국 안 재산 6만 달러를 넘는 부분), 한미 간 상속세 조약이 없어 외국 납부세액 공제로 조정합니다. 그래서 자녀 이름으로 사는 쪽을 먼저 검토하는 경우가 많습니다.
관련 법령 외국환거래규정 제9장(해외부동산 취득)상속세 및 증여세법 제29조
한국 세법은 보험료를 낸 사람과 보험금을 받는 사람이 다르면 보험금을 증여재산이나 상속재산으로 봅니다. 그래서 계약자·피보험자·수익자를 누구로 할지가 먼저입니다. 자녀가 계약자·수익자가 되어 증여받은 돈으로 보험료를 내는 구조가 흔하며, 이때는 보험료로 줄 돈의 증여세 신고부터 합니다. 부모가 한국에서 미국 보험사와 직접 계약하는 것은 보험업법·외환 신고·보험사 가입 요건을 모두 맞춰야 합니다.
관련 법령 상속세 및 증여세법 제8조상속세 및 증여세법 제34조보험업법 제3조
부모님이 국내 거주자였다면 한국 상속세는 국내외 모든 재산에 매겨지고, 상속인이 외국인이어도 상속세를 냅니다. 신고 기한은 돌아가신 달의 말일부터 6개월이고, 상속인이 모두 외국에 살면 9개월입니다. 상속받은 재산을 미국으로 가져갈 때도 재외동포 재산 반출 절차를 거치며, 미국에서는 외국인에게서 받은 상속도 Form 3520 신고 대상입니다.
관련 법령 상속세 및 증여세법 제3조상속세 및 증여세법 제67조IRS Form 3520
상속 분쟁은 대개 「누가 얼마를 미리 받았는가」와 「유언이 유효한가」에서 시작됩니다. 공정증서로 유언을 남기고 유언집행자를 정해 두면 유언의 효력 다툼을 줄일 수 있습니다. 자녀와 배우자에게는 유류분(법이 남겨 둔 최소한의 몫)이 있으므로 이를 계산해 분배를 정하고, 생전에 준 재산과 그 이유를 기록으로 남깁니다. 회사나 부동산처럼 나누기 어려운 재산은 가족법인 지분이나 유언대용신탁으로 몫을 정하는 방법도 있습니다.
관련 법령 민법 제1068조민법 제1093조민법 제1112조신탁법 제59조
민법이 정한 다섯 가지 방식(자필증서·녹음·공정증서·비밀증서·구수증서) 가운데 하나를 지켜야 합니다. 자필증서는 내용 전부와 연월일·주소·성명을 직접 쓰고 도장을 찍어야 하며, 하나라도 빠지면 무효가 될 수 있습니다. 다툼이 예상되면 증인 두 사람과 공증인 앞에서 하는 공정증서 유언이 안전합니다.
관련 법령 민법 제1065조민법 제1066조민법 제1068조
자녀와 배우자는 법정상속분의 2분의 1, 부모는 3분의 1을 유류분으로 청구할 수 있습니다. 2024년 헌법재판소 결정으로 형제자매의 유류분은 없어졌습니다. 공동상속인이 생전에 받은 증여는 오래전 것이라도 유류분 계산에 들어갈 수 있으므로, 생전 증여의 내역과 이유를 기록해 두는 것이 중요합니다. 2026. 1. 1.부터는 부양의무를 크게 저버린 상속인 등의 상속권을 가정법원이 잃게 하는 제도도 시행되고 있습니다.
관련 법령 민법 제1112조민법 제1114조민법 제1004조의2
재산을 금융회사 등에 신탁하면서, 살아 계시는 동안은 본인이 수익을 받고 돌아가신 뒤에는 정해 둔 자녀가 받도록 하는 계약입니다. 유언보다 집행이 간편하고, 나이·조건에 따라 나눠 주게 할 수도 있습니다. 신탁한 재산이 유류분 계산에 들어가는지는 법원 판단이 엇갈려 왔으므로, 유류분 다툼까지 함께 보고 설계합니다.
관련 법령 신탁법 제59조
민법은 부양의무를 저버리면 증여를 해제할 수 있다고 하면서도, 이미 넘겨준 부분에는 영향이 없다고 정합니다. 그래서 「부양한다」는 조건을 계약서에 적은 부담부 증여(이른바 효도계약)로 하는 것이 중요합니다. 대법원은 그런 조건을 지키지 않은 자녀에게 증여를 해제하고 부동산을 돌려주라고 한 판결이 있습니다(2015년). 돌려받을 때 증여세 문제도 함께 봅니다.
근거 민법 제556조민법 제558조민법 제561조대법원 2015다236141
상속이 시작된 것을 안 날부터 3개월 안에 가정법원에 상속포기나 한정승인(물려받은 재산 한도에서만 빚을 갚는 것)을 신고해야 합니다. 이 기간을 넘기면 빚까지 그대로 물려받습니다. 빚이 많은 줄 몰랐다가 나중에 알게 된 경우에는 그때부터 3개월 안에 한정승인을 할 수 있는 길이 있습니다.
관련 법령 민법 제1019조
이 답변은 일반적인 정보이며 개별 사안에 대한 법률·세무 자문이 아닙니다. 법령은 2026. 10. 30. 기준이고, 세법과 외환 규정은 자주 바뀌므로 최신 내용은 상담에서 확인하세요.